
Analisi Ciclica : In questo articolo cerchiamo di vedere quali sono le attuali relazioni tra il rendimento dei Bond (in particolare il T-Note, ovvero il Titolo di Stato Usa con scadenza 10 anni) e l’indice S&P500.
A cura di Eugenio Sartorelli – www.investimentivincenti.it
Copyright DMF New Media – ETFWorld.it
Riproduzione Vietata in ogni forma anche parziale
La relazione classica intermarket dice che i rendimenti dei Bond (che sappiamo essere inversi ai prezzi) dovrebbero più spesso avere una relazione inversa con i valori degli Indici Azionari.
La motivazione è che prezzi elevati dei Bond sono legati a rendimenti mediamente bassi; questi rendimenti bassi spingono i gestori di portafogli a guardare con maggior interesse alle azioni, proprio perché considerano mento attraente il rendimento delle obbligazioni. All’opposto, quando i rendimenti obbligazionari sono elevati (e quindi i prezzi dei bond sono bassi) si guarda con maggior interesse a questa asset class rispetto alle azioni.
In realtà le cose sono più complicate e bisognerebbe valutare altri parametri come l’inflazione, le politiche delle Banche Centrali, le aspettative sul ciclo economico.
Ci soffermeremo principalmente sulle relazioni tra rendimento del T-Note ed andamento dell’S&P500 a partire da inizio 2025 dati giornalieri sino al 29 ottobre.
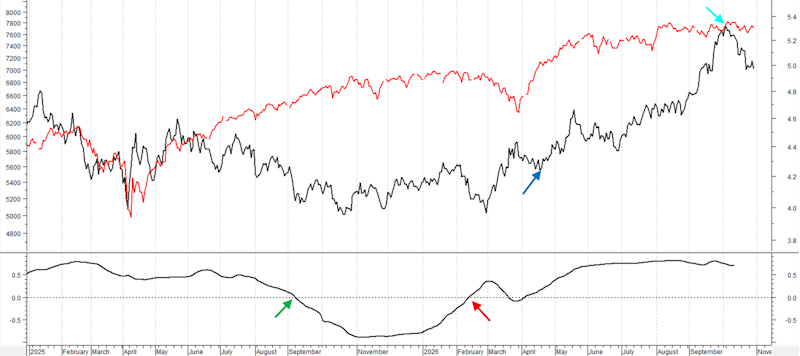
La linea nera rappresenta il rendimento del T-Note (scala dx), la linea rossa rappresenta il valore dell’Indice S&P500 (scala sx). In basso c’è la correlazione tra i 2 grafici, calcolata su 126 dati (ovvero 6 mesi di dati).
Come si vede questa correlazione è stata con una buona positività sino a settembre 2025 (vedi freccia verde); poi una parentesi negativa sino a febbraio 2026 (vedi freccia rossa); infine da aprile 2026 ad oggi un valore positivo. In particolare da metà maggio la correlazione è oltre 0,5 che è il valore oltre il quale una correlazione assume maggiore significatività. In pratica la regola classica intermarket è disattesa.
Andando a vedere più in dettaglio i 2 grafici, la tendenza opposta è più evidente dal minimo di rendimento del T-note del 17 aprile 2026 (vedi freccia blu) quando rendeva circa il 4,25 %.
Pertanto è da quella data che la correlazione positiva tra i 2 grafici è stata rilevante con rendimento del T-Note ed S&P500 in costante crescita.
Dal recente picco del T-Note del 5 ottobre (rendimento introno al 5,25%) è in atto una correzione con rendimento poco sotto il 5%. Nel frattempo l’S&P500 ha solo parzialmente corretto, rimanendo sostanzialmente su livelli elevati.
È da vedere se la Fed alzerà ulteriormente il Tasso di Interesse. Quello che stupisce è che questi rendimenti del decennale Usa non smuovono i gestori di portafoglio sul mercato Usa ad alleggerire (seppur lievemente) le posizioni in azioni. Difficile che rimarrà una tale persistenza di forza dell’S&P500 se i Bond governativi resteranno su rendimenti così elevati.
Copyright DMF New Media – ETFWorld.it
Riproduzione Vietata in ogni forma anche parziale
Disclaimer
I contenuti di queste note e le opinioni espresse non devono in nessun caso essere considerati come un invito all’investimento. Le analisi non costituiscono una sollecitazione all’acquisto o alla vendita di qualsivoglia strumento finanziario.
Queste note hanno per oggetto analisi finanziarie e ricerca in materia di investimento. Qualora vengano espresse delle raccomandazioni, queste hanno carattere generale, sono rivolte ad un pubblico indistinto e mancano dell’elemento della personalizzazione.
Sebbene frutto di approfondite analisi, le informazioni contenute in queste note possono contenere errori. Gli autori non possono in nessun caso essere ritenuti responsabili per eventuali scelte effettuate dai lettori sulla base di tali informazioni erronee. Chi decide di porre in essere una qualsiasi operazione finanziaria sulla base delle informazioni contenute nel sito lo fa assumendone la totale responsabilità.